Crédito de IBS e CBS: como funciona a não cumulatividade
A reforma tributária troca o emaranhado de PIS, Cofins, ICMS e ISS por IBS e CBS com crédito amplo: o imposto pago nas compras é abatido do devido nas vendas. Na prática, a nota fiscal de compra passa a valer dinheiro. Veja como o crédito funciona.
Uma das promessas centrais da reforma tributária do consumo é acabar com o imposto em cascata. No sistema antigo, várias situações impediam que o imposto pago em uma etapa fosse abatido na etapa seguinte. O tributo se acumulava ao longo da cadeia e encarecia o produto final de forma pouco transparente.
O IBS e a CBS, que substituem gradualmente ICMS, ISS, PIS e Cofins, foram desenhados com não cumulatividade plena: em regra, todo imposto pago na aquisição de bens e serviços usados na atividade gera crédito para abater o imposto devido nas vendas.
Este guia explica como esse crédito funciona, o que dá direito a crédito, a regra que vincula o crédito ao pagamento e o que muda para empresas que compram de fornecedores do Simples Nacional.
O que é a não cumulatividade plena
Na não cumulatividade, cada empresa paga imposto apenas sobre o valor que acrescentou ao produto ou serviço. Funciona assim: a empresa calcula o IBS e a CBS sobre as vendas e desconta o IBS e a CBS que vieram destacados nas compras. A diferença é o que ela recolhe.
Um exemplo simplificado: uma empresa compra insumos por R$ 1.000 com R$ 260 de IBS e CBS destacados e vende o produto por R$ 2.000, com R$ 520 de IBS e CBS. Ela recolhe R$ 260, que é a diferença entre o imposto da venda e o crédito da compra. Os números são ilustrativos, porque as alíquotas definitivas ainda dependem da fixação pelos entes.
A diferença em relação ao sistema anterior está na amplitude. A regra geral do IBS e da CBS é o chamado crédito financeiro: dá direito a crédito tudo o que for adquirido para a atividade da empresa, e não apenas o que se incorpora fisicamente ao produto. Para entender os dois tributos, leia IBS e CBS: o que são e quem cobra.
O que gera crédito e o que não gera
Em regra, geram crédito as aquisições de bens, serviços e direitos usados na atividade, como mercadorias para revenda, insumos, serviços contratados, energia, aluguel, bens do ativo imobilizado e softwares, desde que acompanhados de documento fiscal válido com o imposto destacado.
Ficam de fora os bens e serviços de uso e consumo pessoal dos sócios, administradores e empregados, com exceções previstas em lei, além de aquisições sem documento fiscal idôneo. Operações com imunidade ou isenção, em geral, também não geram crédito para quem compra e podem exigir o estorno de créditos de quem vende, salvo previsão em contrário.
É por isso que a nota fiscal de compra ganha peso. Uma nota com dados errados, sem destaque do imposto ou emitida por fornecedor irregular pode significar crédito perdido, ou seja, imposto pago a mais. O guia sobre a reforma tributária na nota fiscal mostra os novos campos.
Crédito vinculado ao pagamento e split payment
Uma regra importante do novo modelo é que, em geral, o crédito fica condicionado ao efetivo pagamento do imposto na operação de compra. Na prática, quem compra só aproveita o crédito quando o IBS e a CBS daquela operação foram recolhidos.
O mecanismo que torna isso possível é o split payment, ou pagamento dividido. Quando o cliente paga por meios eletrônicos, a parcela do imposto pode ser separada automaticamente e enviada ao fisco, enquanto o restante vai para o fornecedor. O guia split payment: o que muda no recebimento explica o funcionamento e o impacto no caixa.
A lei também prevê outras formas de comprovar o recolhimento, e a implantação do split payment é gradual. Por isso, acompanhe as regulamentações e os ajustes do seu emissor e do sistema de gestão.
Compras de empresas do Simples Nacional e transição
Empresas do Simples Nacional continuam recolhendo seus tributos de forma unificada pelo DAS. Quem compra de um fornecedor do Simples, em regra, aproveita como crédito apenas o valor de IBS e CBS efetivamente pago por ele dentro do DAS, que costuma ser menor do que o crédito de uma compra de empresa do regime regular.
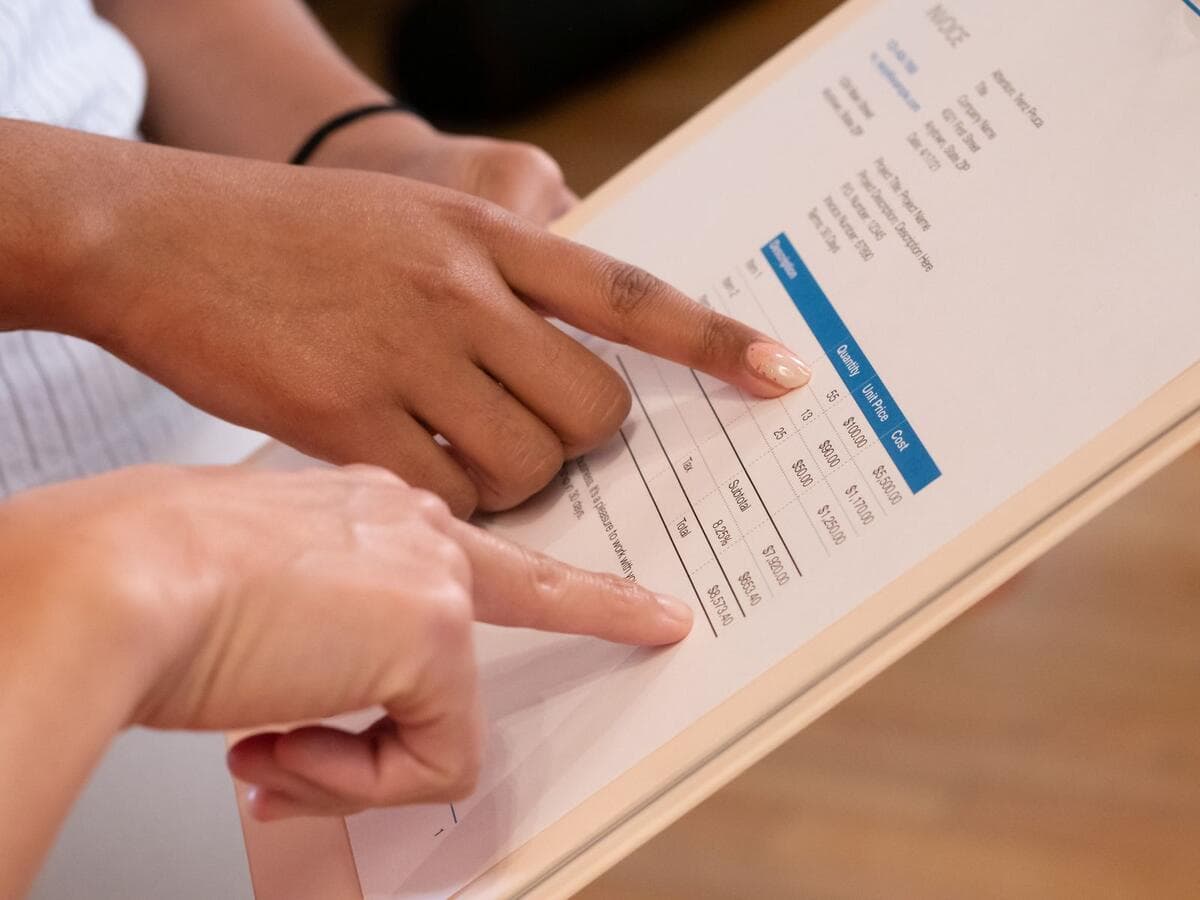
Para não perder competitividade na venda para empresas, a lei permite que a empresa do Simples opte por recolher o IBS e a CBS por fora do DAS, pelo regime regular, gerando crédito integral para os clientes. Essa escolha tem custos e exige controle maior. O guia reforma tributária e Simples Nacional detalha as opções.
A transição é gradual. Em 2026, a CBS e o IBS aparecem com alíquotas de teste nos documentos fiscais. A partir de 2027 a CBS passa a ser cobrada, com extinção do PIS e da Cofins, e o IBS cresce gradualmente entre 2029 e 2032, enquanto ICMS e ISS diminuem, até o modelo completo em 2033. Use esse período para revisar cadastros de fornecedores e a qualidade das notas recebidas, com o checklist da reforma tributária.