Locação de equipamentos precisa de nota fiscal de serviço?
Quem aluga equipamentos costuma se perguntar se deve emitir NFS-e. A resposta depende de a locação ser pura ou vir com operador e montagem. Veja como diferenciar, como documentar e o que muda com a reforma tributária.
Alugar betoneiras, ferramentas, equipamentos de som, brinquedos para festas ou andaimes é um negócio comum entre pequenas empresas e MEIs. E uma das primeiras dúvidas de quem começa é como documentar essa cobrança: emitir nota de serviço, nota de produto ou só um recibo?
A resposta depende de um ponto central: se você apenas entrega o bem para o cliente usar por um tempo ou se, junto com o aluguel, presta um serviço, como operar a máquina, montar a estrutura ou fazer a sonorização de um evento.
Este guia mostra a diferença entre locação pura e serviço, como documentar cada caso, como fica no Simples Nacional e o que muda com a reforma tributária.
Locação pura não é serviço para fins de ISS
O ISS incide sobre serviços previstos na lista da lei complementar do imposto. A locação de bens móveis chegou a constar dessa lista, mas o item foi vetado, e o Supremo Tribunal Federal consolidou o entendimento na Súmula Vinculante 31: não incide ISS sobre a locação de bens móveis.
Na prática, isso significa que, quando você apenas aluga o equipamento e o cliente opera por conta própria, não há ISS sobre o valor do aluguel. É o caso de quem aluga uma furadeira, uma betoneira ou uma caixa de som para o cliente retirar e devolver.
Como a NFS-e é o documento do ISS, muitas prefeituras não permitem emitir nota de serviço para locação pura, ou permitem com a indicação de que não há incidência do imposto. Em outras, a cobrança é documentada por fatura ou recibo de locação. Por isso, a forma exata de documentar depende do seu município, e vale confirmar com a prefeitura ou com um contador.
Quando a locação vira serviço
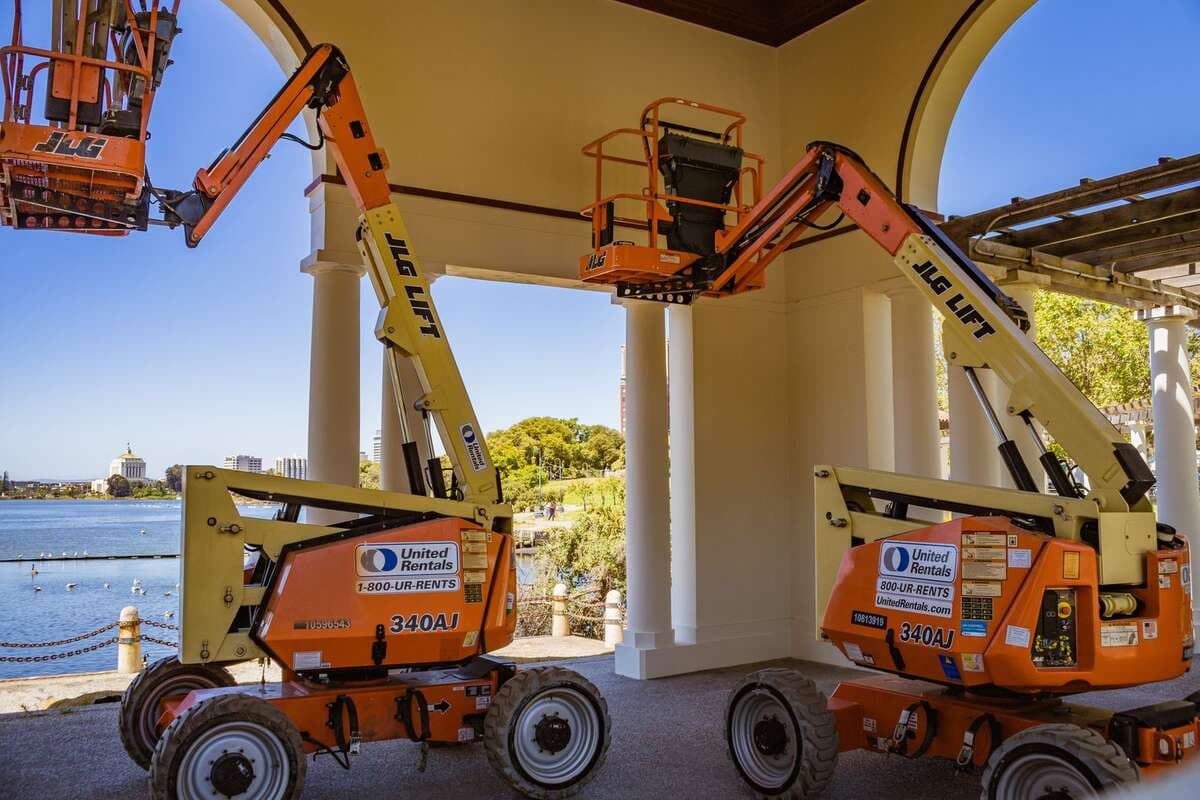
A situação muda quando o aluguel vem acompanhado de um serviço. Se você aluga uma retroescavadeira com o operador, monta e desmonta uma estrutura ou cuida do som de um evento, o cliente está contratando um serviço, e o equipamento é só um meio para executá-lo. Nesse caso, há ISS e a nota de serviço é o documento correto.
A própria lista de serviços traz um caso específico: a cessão de andaimes, palcos, coberturas e outras estruturas de uso temporário está prevista como serviço sujeito ao ISS. Quem trabalha com esse tipo de estrutura precisa observar essa regra, mesmo sem operador.
Quando o contrato mistura locação e serviço, como o aluguel de um gerador com instalação, o ideal é separar os valores no contrato e nos documentos. Assim, o ISS incide apenas sobre a parte de serviço. O guia sobre ISS na nota fiscal explica como o imposto é calculado.
Também atenção ao contrário: vender o equipamento é comércio, documentado com nota fiscal de produto, como mostra o artigo sobre nota fiscal na venda de ativo imobilizado.
Como fica no MEI e no Simples Nacional
Algumas ocupações de locação de bens móveis são permitidas no MEI. Confira no Portal do Empreendedor se a sua atividade está na lista, como explica o guia sobre como conferir se sua atividade pode ser MEI. O MEI paga o DAS fixo, e a forma de documentar segue a regra do município.
No Simples Nacional, a receita de locação de bens móveis é tributada pelo Anexo III, mas com a exclusão da parcela que corresponderia ao ISS, já que esse imposto não incide sobre a locação pura. Por isso, é importante classificar corretamente as receitas de locação e as de serviço no momento da apuração. O artigo sobre Simples Nacional e nota fiscal traz a visão geral do regime.
Quem tem receitas mistas, de locação e de serviço, precisa de um controle separado desde a emissão dos documentos. Uma planilha simples já ajuda, como mostra o guia sobre como controlar notas emitidas em uma planilha.
O que muda com a reforma tributária
Com a reforma tributária, o ISS e o ICMS serão substituídos gradualmente pelo IBS, e o PIS e a Cofins pela CBS. Uma das mudanças importantes é que esses novos tributos têm uma base ampla, que alcança operações com bens e serviços em geral, incluindo a locação de bens móveis.
Na prática, a discussão sobre se a locação é ou não serviço perde parte da relevância no novo modelo, porque a locação passa a ser tributada pelo IBS e pela CBS. A transição acontece ao longo de vários anos, com convivência entre os tributos antigos e os novos. O guia sobre IBS e CBS explica quem cobra cada um, e o artigo sobre o que muda para quem emite nota mostra o impacto nos documentos.
Para empresas do Simples Nacional, as regras de transição são próprias. Veja o guia sobre reforma tributária e Simples Nacional e revise com um contador como os seus contratos de locação serão tratados nos próximos anos.
Enquanto isso, mantenha contratos claros, com o prazo da locação, a descrição dos equipamentos e a separação entre aluguel e serviço. Esse cuidado vale tanto nas regras atuais quanto nas novas.